Domain linksradikale.de kaufen?
Wir ziehen mit dem Projekt
linksradikale.de um.
Sind Sie am Kauf der Domain
linksradikale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain linksradikale.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist Extremismus und Radikalismus?
Extremismus bezieht sich auf eine ideologische Haltung oder Überzeugung, die sich stark von der gesellschaftlichen Norm unterscheidet und oft zu Gewalt oder anderen extremistischen Handlungen führt. Radikalismus hingegen bezieht sich auf eine starke Ablehnung des bestehenden politischen oder sozialen Systems und die Bereitschaft, drastische Veränderungen durchzusetzen, auch wenn dies zu gewaltsamen Mitteln führen kann. Beide Begriffe sind eng miteinander verbunden und können zu extremistischen oder radikalen Handlungen führen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
alfer aluminium Gesellschaft Stahllochplatte 200 x 800 weißalu 2St ; alfer aluminium Gesellschaft mbH (11400-00007)Einleitung Die alfer aluminium Gesellschaft Stahllochplatte ist eine weiße Lochplatte, die vielseitig im Bau- und Handwerksbereich eingesetzt werden kann. Eigenschaften • Grundelement für Werkzeughalter \n• Geeignet für Werkstattanwendungen \n• Aus Aluminium gefertigt \n• Weißaluminium-Oberfläche \n• Lochplatte zur Befestigung von Werkzeugen Lieferumfang • 2 x Stahllochplatte 200 x 800 weißalu (11400-00007)19,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
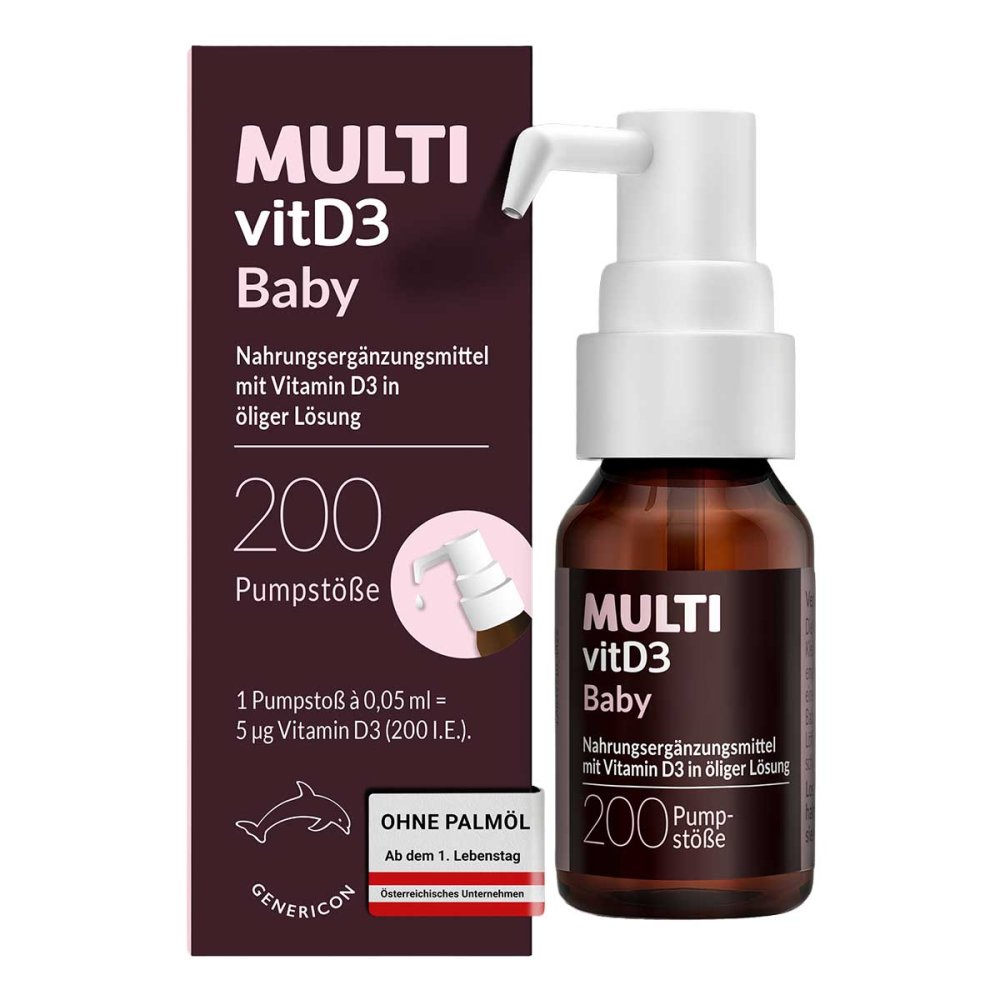
Genericon Pharma Gesellschaft m.b.H. MULTIvitD3 Baby Pumplösung 17632402Anwendungsgebiet von MULTIvitD3 Baby Pumplösung MULTIvitD3 Baby – Vitamin D3 für Babys und Kleinkinder mit praktischer und leicht anzuwendender Dosierpumpe MULTIvitD3 Baby Pumplösung ist ein Nahrungsergänzungsmittel mit Vitamin D3 in öliger Lösung , zur Unterstützung des normalen Wachstums und der Entwicklung von Knochen bei Kindern.Zudem trägt Vitamin D3 zur normalen Funktion des Immunsystems bei Kindern bei. Das erste Lebensjahr ist entscheidend für das Wachstum und die Entwicklung Ihres Babys. In dieser Zeit werden nicht nur die ersten Meilensteine erreicht, sondern auch die Grundlage für eine gesunde Zukunft gelegt. Umso wichtiger ist eine ausgewogene Versorgung mit Nährstoffen – besonders mit Vitamin D. MULTIvitD3 Baby wurde speziell für Babys und Kleinkinder ab dem ersten Tag entwickelt und sorgt für eine sichere und effektive Ergänzung der täglichen Vitamin-D-Versorgung. Unterstützung des Knochenwachstums bei Babys Vitamin D spielt eine wesentliche Rolle für das normale Wachstum und die Entwicklung der Knochen. Gerade im ersten Lebensjahr, wenn der Körper Ihres Babys noch in der Entwicklung steckt und nur wenig Vitamin D über die Nahrung (wie Muttermilch oder Pre-Nahrung) aufgenommen wird, ist eine zusätzliche Zufuhr besonders wichtig. Auch die Eigensynthese von Vitamin D über die Haut wird durch die Vermeidung direkter Sonneneinstrahlung erschwert. MULTIvitD3 Baby kann helfen, einen Vitamin-D-Mangel zu vermeiden und unterstützt so die gesunde Knochenentwicklung Ihres Babys.MULTIvitD3 Baby setzt auf eine bewährte Zusammensetzung ohne Palmöl, um die Verträglichkeit zu verbessern und gleichzeitig einen Beitrag zum Umweltschutz zu leisten. Statt Palmöl wird hochreines Maiskeimöl als Trägeröl verwendet – eine Entscheidung, die für empfindliche Mägen besonders vorteilhaft ist. Das Produkt ist außerdem glutenfrei, laktosefrei, BPA-frei und vegetarisch, was es zu einer ausgezeichneten Wahl für Eltern macht13,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **


Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
alfer aluminium Gesellschaft Stahllochplatte 200 x 800 weißalu 2St ; alfer aluminium Gesellschaft mbH (11400-00007)Einleitung Die alfer aluminium Gesellschaft Stahllochplatte ist eine weiße Lochplatte, die vielseitig im Bau- und Handwerksbereich eingesetzt werden kann. Eigenschaften • Grundelement für Werkzeughalter \n• Geeignet für Werkstattanwendungen \n• Aus Aluminium gefertigt \n• Weißaluminium-Oberfläche \n• Lochplatte zur Befestigung von Werkzeugen Lieferumfang • 2 x Stahllochplatte 200 x 800 weißalu (11400-00007)19,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist Extremismus und Radikalismus?
Extremismus bezieht sich auf eine ideologische Haltung oder Überzeugung, die sich stark von der gesellschaftlichen Norm unterscheidet und oft zu Gewalt oder anderen extremistischen Handlungen führt. Radikalismus hingegen bezieht sich auf eine starke Ablehnung des bestehenden politischen oder sozialen Systems und die Bereitschaft, drastische Veränderungen durchzusetzen, auch wenn dies zu gewaltsamen Mitteln führen kann. Beide Begriffe sind eng miteinander verbunden und können zu extremistischen oder radikalen Handlungen führen. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Genericon Pharma Gesellschaft m.b.H. MULTIvitD3 Baby Pumplösung 17632402Anwendungsgebiet von MULTIvitD3 Baby Pumplösung MULTIvitD3 Baby – Vitamin D3 für Babys und Kleinkinder mit praktischer und leicht anzuwendender Dosierpumpe MULTIvitD3 Baby Pumplösung ist ein Nahrungsergänzungsmittel mit Vitamin D3 in öliger Lösung , zur Unterstützung des normalen Wachstums und der Entwicklung von Knochen bei Kindern.Zudem trägt Vitamin D3 zur normalen Funktion des Immunsystems bei Kindern bei. Das erste Lebensjahr ist entscheidend für das Wachstum und die Entwicklung Ihres Babys. In dieser Zeit werden nicht nur die ersten Meilensteine erreicht, sondern auch die Grundlage für eine gesunde Zukunft gelegt. Umso wichtiger ist eine ausgewogene Versorgung mit Nährstoffen – besonders mit Vitamin D. MULTIvitD3 Baby wurde speziell für Babys und Kleinkinder ab dem ersten Tag entwickelt und sorgt für eine sichere und effektive Ergänzung der täglichen Vitamin-D-Versorgung. Unterstützung des Knochenwachstums bei Babys Vitamin D spielt eine wesentliche Rolle für das normale Wachstum und die Entwicklung der Knochen. Gerade im ersten Lebensjahr, wenn der Körper Ihres Babys noch in der Entwicklung steckt und nur wenig Vitamin D über die Nahrung (wie Muttermilch oder Pre-Nahrung) aufgenommen wird, ist eine zusätzliche Zufuhr besonders wichtig. Auch die Eigensynthese von Vitamin D über die Haut wird durch die Vermeidung direkter Sonneneinstrahlung erschwert. MULTIvitD3 Baby kann helfen, einen Vitamin-D-Mangel zu vermeiden und unterstützt so die gesunde Knochenentwicklung Ihres Babys.MULTIvitD3 Baby setzt auf eine bewährte Zusammensetzung ohne Palmöl, um die Verträglichkeit zu verbessern und gleichzeitig einen Beitrag zum Umweltschutz zu leisten. Statt Palmöl wird hochreines Maiskeimöl als Trägeröl verwendet – eine Entscheidung, die für empfindliche Mägen besonders vorteilhaft ist. Das Produkt ist außerdem glutenfrei, laktosefrei, BPA-frei und vegetarisch, was es zu einer ausgezeichneten Wahl für Eltern macht13,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Reinalter, Helmut: Freimaurerei, Politik und GesellschaftFreimaurerei, Politik und Gesellschaft , Die Wirkungsgeschichte des diskreten Bundes , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20181001, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Brill Österreich Ges.m.b.H.##, Autoren: Reinalter, Helmut, Seitenzahl/Blattzahl: 255, Keyword: Erster Weltkrieg; Französische Revolution; Freimaurer; Gesellschaft; Humanismus; Kultur; Politik; Zweiter Weltkrieg, Fachschema: Freimaurer, Fachkategorie: Gesellschaft und Kultur, allgemein~Politik und Staat, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Geschichte allgemein und Weltgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boehlau Verlag, Verlag: Boehlau Verlag, Verlag: Böhlau Wien, Länge: 216, Breite: 144, Höhe: 25, Gewicht: 433, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 180858729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bachl, Sonja: Forum - Politik und Gesellschaft 10. SchulbuchForum - Politik und Gesellschaft 10. Schulbuch , Das neue Forum Politik und Gesellschaft - passgenau zum Lehrplan PLUS: Kompetenzorientierung Alle Aufgaben sind kompetenzorientiert angelegt und üben die fachrelevanten Operatoren ein. Vielfältige Materialien und zahlreiche neue Methoden ermöglichen eingehende Erarbeitungsphasen. Eine umfangreiche Lernaufgabe zu jedem Lernbereich trainiert die erworbenen Kompetenzen. Sicherheit Fundiertes, aktuelles Fachwissen wird in schülergerechter Weise vermittelt. Die Kompetenzen und Inhalte jedes Lernbereichs werden auf den Auftaktseiten transparent gemacht und in einer Zusammenfassung strukturiert dargestellt. Schülernähe Die klare Struktur und der übersichtliche Aufbau der Kapitel nach dem Doppelseitenprinzip erleichtern eine schnelle Orientierung. Fallbeispiele aus der Lebenswelt der Schülerinnen und Schüler und Angebote zur Partner- und Gruppenarbeit geben Anregungen für einen motivierenden und abwechslungsreichen Unterricht. Medienbildung Die Angebote zur Medienbildung im Schülerband sind gekennzeichnet und auf das mebis-Kompetenzraster abgestimmt. Digital + Videos und andere, weiterführende Online-Materialien können die Schülerinnen und Schüler direkt ansteuern, entweder per QR-Code, per Webcode unter www.westermann.de/webcode oder aus der BiBox bzw. dem E-Book heraus. Das Signet Digital+ direkt auf der Buchseite signalisiert, dass eine thematisch passende, digitale Ergänzung verfügbar ist. Aktualität Künftig stellen wir Ihnen und Ihren Schüler/-innen online Aktualisierungen von Schaubildern, Tabellen und Diagrammen zur Verfügung. In der BiBox für Lehrerinnen und Lehrer werden thematisch passende Schroedel aktuell -Materialien direkt auf der Buchseite angezeigt und laufend aktualisiert. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202207, Produktform: Leinen, Titel der Reihe: Forum - Wirtschaft und Recht/Politik und Gesellschaft / aktuelle Ausgabe##, Autoren: Bachl, Sonja~Bauer, Theresia~Haberl, Harald~Karl, Rainer~Maier, Kathrin~Müller, Angelique Flore~Tuschl, Martin~Zuleger, Birgit, Seitenzahl/Blattzahl: 200, Keyword: Gesellschaftslehre; Sozialkunde; Unterrichtswerke, Fachschema: Sozialkunde / Schulbuch, Bildungsmedien Fächer: Politik, Sozialkunde, Gemeinschaftskunde, Region: Bayern, Bildungszweck: Für die Realschule~10.Lernjahr~für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: RES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Politik, Thema: Verstehen, Schulform: RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 264, Breite: 198, Höhe: 15, Gewicht: 540, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.